Compara tu plan de Isapre antes de decidir
Revisa planes, clínicas, coberturas y contratos sin entregar RUT, teléfono ni correo.
Primero la información. Después, si quieres, la asesoría.
El contacto no es un requisito para comparar. Es el paso opcional que sigue cuando necesitas interpretar coberturas, topes o condiciones.
1. Explora sin registrarte
Revisa 2.407 planes, sus clínicas y coberturas antes de entregar cualquier dato de contacto.
2. Evalúa lo que ya tienes
Compara con lo que pagas y la cobertura que tienes, incluso si tu plan ya no se vende o no encuentras su código.
3. Pide ayuda si la necesitas
Una asesora puede revisar el resultado contigo. Si tu plan actual ya es bueno, la recomendación puede ser mantenerlo.
Puedes comenzar por el plan que ya tienes o explorar el catálogo completo.
Comparar sin registrarme- Sin datos de contacto
- Contratos verificables
- 7 Isapres abiertas
Actualizado hasta septiembre 2026
Fuentes y actualización
Esta versión reúne contratos y datos de planes revisados para el catálogo de septiembre de 2026. El corte oficial incorporado de la Superintendencia corresponde a agosto de 2026.
El archivo oficial figura modificado el 5 de octubre de 2026.
La Superintendencia publica archivos mensuales con desfase, sin un día fijo garantizado. Por eso el mes de los datos puede ser anterior a su publicación.
Revisamos los planes antes de incorporarlos. La información de actualización se renueva automáticamente al publicar una nueva versión del catálogo.
Ver publicaciones de la SuperintendenciaTodo lo que necesitas para decidir bien
Asesoría completa, clara y enfocada en tu bienestar.
Evaluación de plan
Revisamos tu plan actual y te mostramos si estás aprovechando bien tu cotización o si hay mejores opciones.
Optimización del 7%
Analizamos cómo se distribuye tu aporte obligatorio y buscamos que cada peso trabaje mejor para tu salud.
Comparación de clínicas
Comparamos redes de clínicas, copagos y coberturas para que elijas con información real y actualizada.
Explorar clínicasAsesoría 100% digital
Todo el proceso es remoto. Sin papeleos, sin traslados y a tu ritmo.
Qué revisar antes de cambiar de plan
Precio y cobertura general son solo el comienzo. La red específica, los topes y las condiciones que ya tienes pueden cambiar la conclusión.
La clínica importa más que el titular
Un porcentaje general no asegura la misma cobertura en todos los prestadores. Revisa si tu clínica está en red preferente o en libre elección.
El porcentaje no basta
Para una urgencia, hospitalización o cirugía también importan los topes, el arancel y el prestador indicado en el contrato.
Tu plan actual puede seguir siendo bueno
Antes de reemplazarlo, compara su red, precio y condiciones. Un plan antiguo puede conservar ventajas que no aparecen en una oferta nueva.
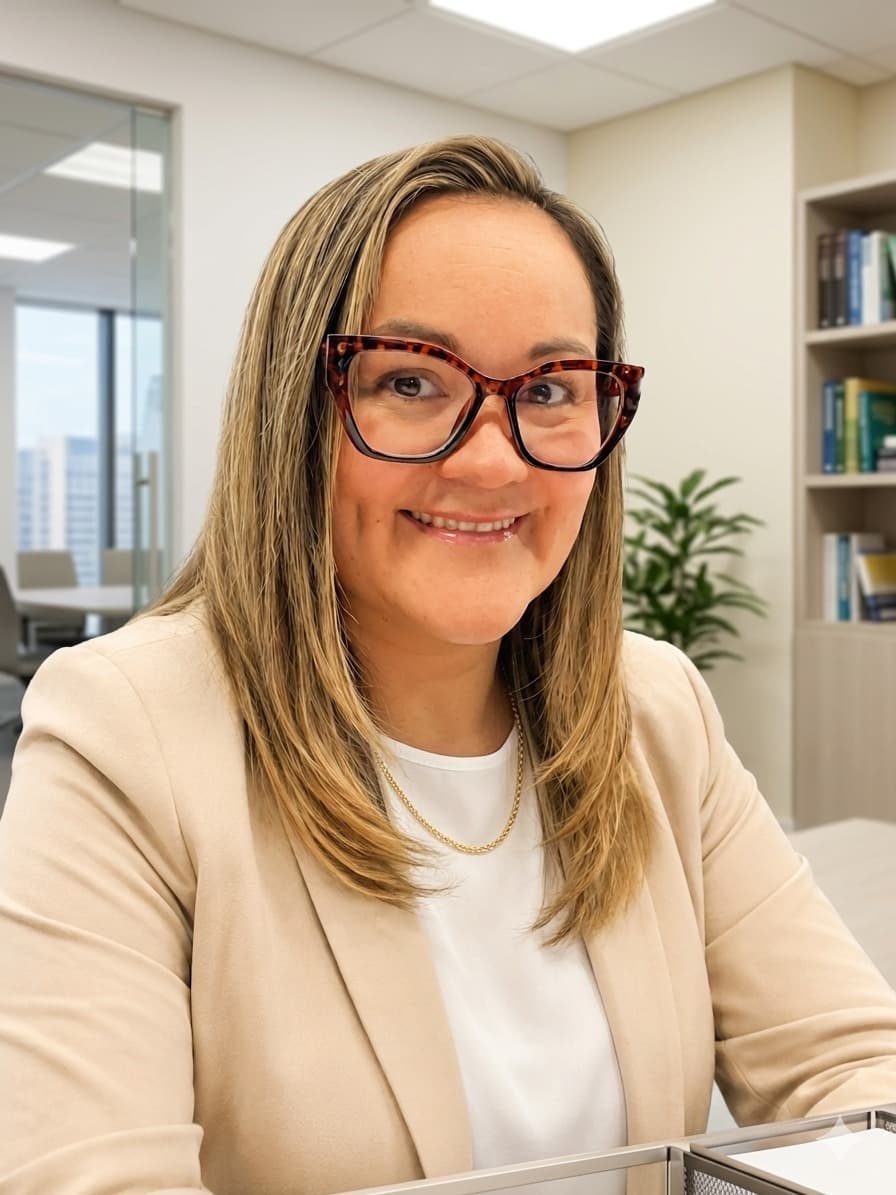
Linda López
Asesora de salud previsional
Hola, soy Linda. Llevo años ayudando a personas y familias en Chile a entender mejor cómo funciona su cotización de salud y a tomar decisiones informadas.
Sé que el mundo de las Isapres y Fonasa puede ser confuso. Por eso mi trabajo es explicarte todo de forma simple, sin presión y con total transparencia.
Mi objetivo no es que cambies de plan, sino que tengas la información correcta para elegir lo que más te conviene.
- Evaluaciones realizadas
- 500+
- Planes optimizados
- 300+
- Digital
- 100%
No necesitas tener un plan elegido. Preguntar no te compromete a cambiar.
¿Prefieres seguir informándote? Ver Planea Tu Salud en Instagram
Resolvemos tus dudas
Todo lo que necesitas saber antes de tomar una decisión sobre tu sistema de salud.
¿Me conviene Fonasa o Isapre según mi caso?
No hay una respuesta universal. Depende de tus ingresos, edad, cargas familiares y necesidades de salud. Una comparación objetiva debe considerar el costo total anual, la red de prestadores, la continuidad de tratamientos y la ubicación geográfica. Conoce los criterios para decidir →
¿Cómo funciona el 7% de cotización?
Es un descuento legal obligatorio del 7% de tu renta imponible mensual. En Isapre, ese 7% paga tu plan y el sobrante genera excedentes recuperables. En Fonasa, el 7% va al fondo común nacional sin devolución. Si tu plan de Isapre cuesta menos del 7%, recibes la diferencia como excedente. Más sobre el 7% y excedentes →
¿Qué son los excedentes de Isapre y cómo los recupero?
Los excedentes son la diferencia positiva entre tu cotización del 7% y el costo de tu plan. Si tu plan vale $40.000 y tu 7% es $50.000, tienes $10.000 mensuales de excedente. La Isapre debe devolverlos anual o semestralmente. En Fonasa esa diferencia no existe. Guía de excedentes →
¿Mis cargas familiares quedan cubiertas al cambiarme?
Sí, pero la cobertura depende del sistema. En Fonasa las cargas se cubren sin costo adicional pero en red pública. En Isapre cada carga incrementa el precio del plan pero da acceso a la red privada. La afiliación es individual: distintos miembros pueden estar en distintos sistemas. Guía de cargas familiares →
Ver las otras 16 preguntas
¿Qué son las cargas legales y las cargas médicas?
Las cargas legales cumplen los requisitos de la normativa de asignación familiar y deben ser aceptadas por Fonasa e Isapre. Las cargas médicas pueden ser aceptadas o rechazadas por una Isapre. La incorporación de una carga puede modificar el precio del plan. Ver diferencias →
¿Qué es la declaración de salud y cómo afecta mi cobertura?
Al contratar una Isapre debes declarar tu estado de salud mediante una declaración jurada. Las enfermedades preexistentes pueden limitar la cobertura de prestaciones relacionadas. No declarar una condición puede generar problemas posteriores, incluida la negación de cobertura. Todo sobre declaración de salud →
¿Qué es el FUN y por qué debo leerlo antes de firmar?
El FUN es el documento que contiene las condiciones del plan de salud: precio, cobertura, beneficios y exclusiones. Al firmarlo aceptas todas sus cláusulas. Las modificaciones al contrato se realizan mediante carta de adecuación, que puedes aceptar o rechazar. Guía del contrato Isapre →
¿Qué es la carta de adecuación y qué hago si la recibo?
Es el instrumento mediante el cual la Isapre te informa modificaciones al contrato: precio, cobertura u otras condiciones. Debe notificarse con antelación. Tienes derecho a aceptar o rechazar las modificaciones según el procedimiento establecido. Más sobre cartas de adecuación →
¿Cómo funciona la licencia médica en Isapre?
La licencia médica acredita tu incapacidad temporal para trabajar. En Isapre da origen al pago de un subsidio por incapacidad laboral. La Isapre debe pagar dentro de plazos establecidos. Si no pagas la cotización, puedes perder el subsidio. Guía de licencia médica →
¿Qué es el subsidio por incapacidad laboral y cómo se calcula?
Es el beneficio económico que paga la Isapre durante tu licencia médica. Reemplaza total o parcialmente tu remuneración. Se calcula según tu remuneración mensual y los días de reposo autorizados. Debes estar al día en tus cotizaciones para acceder. Todo sobre el subsidio →
¿Cuál es la diferencia entre licencia médica y subsidio?
La licencia médica es el documento que autoriza el reposo. El subsidio por incapacidad laboral es el beneficio económico que se paga durante ese reposo. Sin licencia autorizada no hay subsidio, pero tener licencia no garantiza automáticamente el pago. Diferencias explicadas →
¿Qué es el Examen de Medicina Preventiva?
Es un conjunto de chequeos gratuitos, voluntarios y sin orden médica, garantizado para afiliados a Fonasa o Isapre y sus cargas. Las evaluaciones dependen de la edad, sexo y factores de riesgo. Se solicita en la red indicada por tu institución. Más sobre el examen preventivo →
¿Qué es el GES y qué problemas de salud cubre?
Las Garantías Explícitas en Salud establecen derechos de acceso, oportunidad, calidad y protección financiera para problemas de salud definidos. Funciona tanto en Fonasa como en Isapres. Para usarlo debes seguir la red y el procedimiento definido. Guía GES y CAEC →
¿Qué es la CAEC y cómo se activa?
La Cobertura Adicional para Enfermedades Catastróficas es un beneficio de las Isapres para gastos de alto costo. Debe solicitarse su activación, aceptar la derivación, usar la red designada y completar el deducible. No es lo mismo que el GES. Diferencias entre GES y CAEC →
¿Qué es la Ley de Urgencia y qué cubre?
Es la normativa que ordena atender a toda persona que requiera atención de urgencia vital, independientemente de su previsión. Ningún establecimiento puede negarse a recibir a un paciente cuya vida esté en riesgo. La urgencia estética o autogenerada no suele estar cubierta. Guía de urgencia →
¿Qué pasa si voy a urgencia y mi plan no cubre esa atención?
La Ley de Urgencia garantiza la atención vital. Pero no toda urgencia está cubierta por el plan. Si la urgencia se origina por una acción voluntaria del paciente, puede considerarse no cubierta. Revisa los límites de tu plan antes de una emergencia. Urgencia cubierta vs no cubierta →
¿Qué alternativas tengo si mi Isapre me sube el precio?
Puedes renegociar tu plan, cambiarte a uno más económico dentro de la misma Isapre, migrar a otra Isapre con mejor precio por cobertura similar, o reducir coberturas complementarias. La Ley Corta limita las alzas al ICSA (3,5% para 2026). Evaluar alternativas →
¿Cuánto tiempo debo esperar para afiliarme a Fonasa?
El trámite de desafiliación de tu Isapre toma 30 días corridos desde que lo solicitas. Durante ese mes quedas en un limbo administrativo. La afiliación a Fonasa puede ser inmediata una vez completada la desafiliación. Evalúa bien los riesgos antes de iniciar el proceso. Antes de decidir →
¿Cómo sé si mi caso es mejor para Fonasa o Isapre?
Revisa casos reales según tu perfil: joven soltero, familia con hijos, persona con tratamiento en curso o trabajador independiente. Cada perfil tiene consideraciones distintas. Una evaluación personalizada es la mejor forma de decidir. Ver casos prácticos →
¿Conviene Fonasa para alguien con enfermedades crónicas?
Para enfermedades crónicas la continuidad del cuidado es clave. En Isapre los controles se agendan cada 3 o 6 meses sin problema. En Fonasa pueden espaciarse por falta de cupos. Evalúa el costo total incluyendo copagos y tiempos de espera. Ver casos de evaluación →
¿No encuentras lo que buscas? Preguntar a Linda por WhatsApp
¿Te conviene mantener tu plan o cambiar?
Primero revisamos el plan que ya tienes. Si es una buena opción, te ayudamos a reconocerlo; si no, comparamos alternativas de todas las Isapres sin favorecer a ninguna.
Se abre WhatsApp con una pregunta editable. Tú decides si la envías.
Artículos que pueden ayudarte
- Trámite
Afiliarse a una Isapre por primera vez: requisitos y pasos
Leer artículo - Guía
Guía completa: Cómo cambiarse de Isapre a Fonasa 2026
Leer artículo - Comparativa
Fonasa vs Isapre 2026: ¿qué conviene según tu caso?
Leer artículo - Noticia
Ley Corta de Isapres: todo lo que cambió en 2026
Leer artículo